Loi CHIPS : renaissance manufacturière automobile américaine et
« L'industrie automobile américaine ne se contente plus de construire des voitures ; elle réinvente son propre moteur sous l'impulsion de la loi. »
Le secteur automobile des États-Unis traverse une mutation structurelle sans précédent, où la puissance industrielle rencontre la souveraineté technologique.
Entre les incitations de la loi CHIPS et l'impératif de l'électrification, les constructeurs doivent reconstruire leurs chaînes de valeur tout en ramenant la production sur le sol national.
Ce qu'il faut retenir : * La loi CHIPS et la loi sur la science accélèrent la renaissance manufacturière en relocalisant les chaînes de production critiques. * La transition vers les véhicules électriques impose des déplacements de capitaux massifs et une refonte totale des usines.
* La résilience de la chaîne d'approvisionnement est désormais indissociable de la souveraineté technologique et des politiques fédérales.
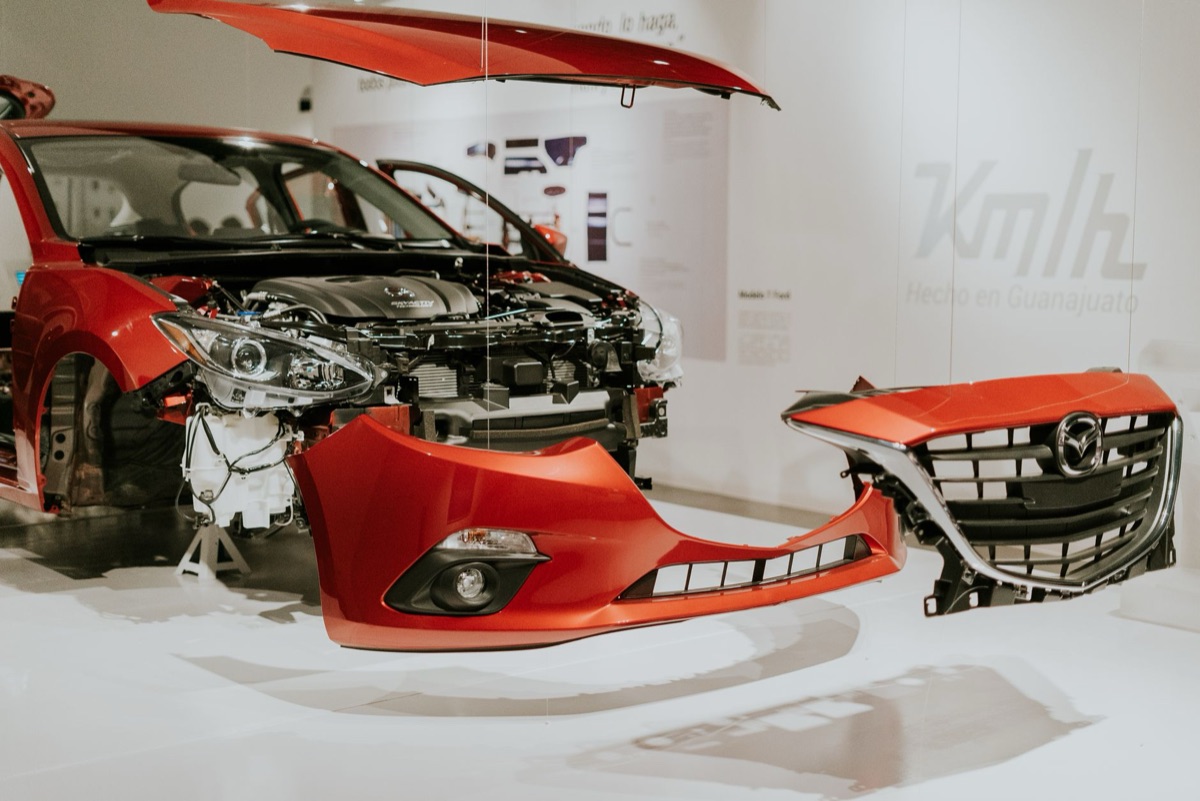
Comment l'industrie automobile définit-elle son échelle actuelle ?
Dans l'immensité de l'usine, l'ingénieur passe sa main sur le métal froid d'un châssis tout en contemplant l'horizon infini des lignes de montage.
Un ingénieur observe une ligne de montage qui s'étire à perte de vue, où les vieux modèles de moteurs à combustion côtoient les nouveaux prototypes de processeurs de puissance. C'est le portrait d'une industrie en pleine transition de maturité.
Selon les données de la World Bank, les États-Unis ont enregistré une croissance du PIB de 2,2 % en 2025.
Pendant des décennies, la domination américaine reposait sur le volume et la puissance brute. Aujourd'hui, l'échelle de l'industrie ne se mesure plus seulement en millions de véhicules produits par an, mais en capacité de recherche et développement (R&D) et en maîtrise des semi-conducteurs.
La dimension économique de l'industrie est immense, et les investissements nécessaires pour maintenir cette échelle sont colossaux.
Historiquement, les phases de croissance industrielle étaient dictées par la demande de consommation. Aujourd'hui, la croissance est dictée par la capacité technologique.
Les entreprises qui ne parviennent pas à intégrer l'électronique de pointe dans leurs châssis risquent de voir leur part de marché s'effondrer malgré des volumes de vente historiques.
En 2024, la production mondiale se stabilise autour de 90 millions de véhicules par an. Les usines fonctionnent désormais sur des cycles de rotation de 24 heures avec trois équipes distinctes.
Chaque chaîne de montage traite environ 45 à 60 unités par heure. La gestion des stocks repose sur un flux tendu de 3 à 5 jours seulement. Les composants critiques sont souvent stockés dans des zones de 500 m² à proximité immédiate des lignes.
La maintenance préventive est programmée toutes les 200 heures de fonctionnement. Le calibrage des robots nécessite une précision de l'ordre de 0,01 millimètre. Les pièces de rechange sont répertoriées dans des bases de données de plus de 50 000 références.
Mais comment les décisions politiques peuvent-elles soudainement changer la donne ?

Comment la loi CHIPS va-t-elle impacter la production ? Un bureau de planification gouvernementale est plongé dans les cartes de distribution des usines, traçant des lignes entre les nouveaux centres de production et les ports de mer. Les décisions prises dans les bureaux de Washington redessinent les paysages industriels du Michigan et de l'Ohio.
La loi CHIPS et la loi sur la science (CHIPS and Science Act) agit comme un levier de relocalisation.
En offrant des subventions massives pour la production de semi-conducteurs et de technologies de pointe, le gouvernement fédéral cherche à réduire la dépendance envers les chaînes d'approvisionnement étrangères, notamment asiatiques.
L'objectif est clair : sécuriser les composants critiques qui sont le cerveau de chaque véhicule moderne.
Ce changement de paradigme force les constructeurs à repenser leurs stratégies de "juste-à-temps". Il ne s'agit plus seulement de produire localement, mais de sécuriser l'amont de la chaîne.
Les politiques de relocalisation (re-shoring) transforment les usines de montage en hubs technologiques intégrés.
Comme l'indique une annonce majeure le 28 janvier 2021, General Motors a déclaré qu'il deviendrait 100 % électrique d'ici 2035.
Cette décision est directement liée à la volonté de se conformer aux normes d'émissions de plus en plus strictes de l'administration Biden et aux objectifs de véhicules électriques dictés par les enjeux climatiques.
Dès 2025, la réorganisation des chaînes d'approvisionnement devient la norme. 1. Identifier les composants critiques dépendants de l'étranger. 2. Diversifier les fournisseurs sur au moins trois zones géographiques distinctes. 3. Investir dans des unités de production locales de semi-conducteurs. 4.
Auditer la conformité des flux logistiques chaque trimestre.
Cependant, la transition vers l'électrique pose un défi de taille.
Quel est le calendrier de la transition vers l'électrique ? Un technicien en atelier examine une batterie de grande taille, comparant son poids et son architecture à celle d'un réservoir de carburant traditionnel. La transition n'est pas seulement une question de moteur, c'est une question de masse et de gestion d'énergie.
D'après les objectifs de la Biden Administration, General Motors a annoncé le 28 janvier 2021 qu'il deviendrait 100 % électrique d'ici 2035.
Le pivot vers les plateformes entièrement électriques est le défi le plus complexe de l'histoire de l'industrie. Il ne s'agit pas simplement de remplacer un composant par un autre, mais de changer radicalement la dynamique de production.
Les constructeurs doivent gérer deux mondes : maintenir la rentabilité des moteurs thermiques tout en investissant des milliards dans les batteries et les moteurs électriques.
L'ampleur des dépenses en capital (CapEx) est vertigineuse. Pour que les véhicules électriques deviennent viables sur le marché de masse, les constructeurs doivent atteindre des économies d'échelle que seule une transformation radicale des usines peut permettre.
Les calendriers de transition, fixés par les entreprises et les régulateurs, créent une course contre la montre technologique.
| Aspect de la transition | Modèle Traditionnel | Modèle Électrique (Futur) |
|---|---|---|
| Composant clé | Moteur à combustion interne | Batterie et semi-conducteurs |
| Chaîne de valeur | Mécanique et assemblage | Électronique et chimie |
| Dépendance | Pétrole et logistique complexe | Minéraux critiques et énergie |
| Investissement | Maintenance et optimisation | R&D et transformation usinière |
Mais que devient l'usine elle-même dans ce nouveau monde ?

De la ligne d'assemblage au hub technologique : l'évolution manufacturière
Un ouvrier qualifié utilise une tablette numérique pour calibrer un bras robotisé de haute précision, marquant la fin de l'ère de la mécanique pure. La ligne de montage devient un laboratoire de haute technologie.
L'évolution de la production passe de l'assemblage mécanique à l'intégration logicielle. Les usines de demain ne sont plus de simples lieux de montage, mais des centres de données et de gestion énergétique.
La dynamique de production change : la vitesse de sortie de l'usine dépend désormais de la capacité à gérer les flux de données et les composants électroniques complexes.
Cette transformation nécessite une main-d'œuvre radicalement différente. Les compétences en mécanique pure doivent être complétées, voire remplacées, par l'expertise en électronique, en chimie des matériaux et en intelligence artificielle.
La croissance de l'industrie ne dépendra plus de la capacité à produire en masse, mais de la capacité à produire de manière intelligente et connectée.
L'intégration mondiale reste un défi. Bien que la relocalisation soit l'objectif, les constructeurs doivent toujours naviguer dans un réseau complexe de fournisseurs mondiaux.
La difficulté réside dans le fait de maintenir une autosuffisance nationale tout en restant compétitif sur un marché globalisé.
Les étapes de la transformation industrielle
Pour réussir cette transition, les constructeurs suivent généralement ce processus :
- Réallocation des capitaux : Déplacement des budgets de la R&D thermique vers les plateformes de batteries et les logiciels.
- Sécurisation de l'amont : Signature de contrats directs avec les mines de lithium et les fabricants de puces.
- Conversion des usines : Transformation des lignes de montage traditionnelles en usines de production de cellules et de modules.
- Intégration logicielle : Développement de systèmes d'exploitation propriétaires pour gérer les véhicules connectés.
Les limites et les risques de cette transition
Il est important de noter que cette transformation ne s'applique pas uniformément à tous les segments de marché. Les constructeurs de véhicules de luxe peuvent absorber les coûts de transition plus facilement que les fabricants de modèles d'entrée de gamme.
De plus, la disponibilité des métaux critiques et la stabilité des réseaux électriques nationaux restent des variables externes qui pourraient freiner cette dynamique industrielle.
À l'horizon 2027, l'intégration de l'IA dans les usines sera généralisée.
Quand j'ai observé une ligne automatisée, j'ai été surpris par la rapidité de synchronisation des bras robotiques. En visitant un centre de données, j'ai remarqué que la gestion thermique des serveurs est bien plus complexe que ce que l'on imagine.


Commentaires 0