韓米半導体サプライチェーン戦略 地域別の成長差と製造拠点展開方法
「技術の進歩は、常に供給網の再編を伴う。かつてない需要の波が、世界中の産業構造を塗り替えようとしている。」
2025年の半導体売上高は、AIハードウェア需要に支えられ、前年比25.6%増となる7,917億ドルという記録的な数字に達しました。本記事では、この急激な市場変化における韓米半導体サプライチェーン戦略の重要性と、グローバル市場での成功要因を分析します。
主なポイントは以下の通りです。 * AI需要による記録的な売上増と市場の変動性 * 地域別の成長差と米国企業のグローバルな製造拠点展開 * 供給不足と価格高騰がもたらす市場の不確実性
記録的な売上を支えるAI需要と韓米半導体サプライチェーン戦略
夜明けのオフィスで、膨大なデータが流れるモニターを見つめる指先が、韓米半導体サプライチェーン戦略の重要性を物語るように震えた。
最新の統計データが示すように、半導体市場は今、歴史的な転換点を迎えています。
2025年の半導体売上高は、Semiconductor Industry Associationによると、AIハードウェアへの旺盛な需要に牽引され、前年比25.6%増の7,917億ドルに達しました。この爆発的な成長は、特定の技術分野が市場全体の勢いを決定づける新たな局面を示しています。 World Bankのデータによると、2025年の米国におけるGDP成長率は2.2%を記録しました。
かつて2019年には、半導体市場セグメントの32.4%がネットワークおよび通信機器向けでした。しかし、現在の成長はより広範なインフラ、特にデータセンターやAI計算資源へとシフトしています。このような需要の急増は、韓米半導体サプライチェーン戦略の再構築を促す強力な力となっています。
半導体産業の特性として、過去20年間の年間平均成長率は13%程度である一方、市場のボラティリティ(変動性)も非常に高いことが挙げられます。この変動は、需要の急増が供給の制約を招き、劇的なサイクルを生む要因となります。
地域別の成長差とグローバルな製造拠点展開
世界各地で異なる成長速度が見られる中、企業は最適な製造拠点の配置を模索しています。
地域別の年間売上高を見ると、アジア太平洋地域が45.0%の成長を記録して最も高く、次いで米州が30.5%、中国が17.3%、欧州が6.3%となりました。一方で、日本での売上は4.7%減少しています。地域ごとに異なる成長ダイナミクスが存在するため、企業の展開戦略は極めて複雑です。
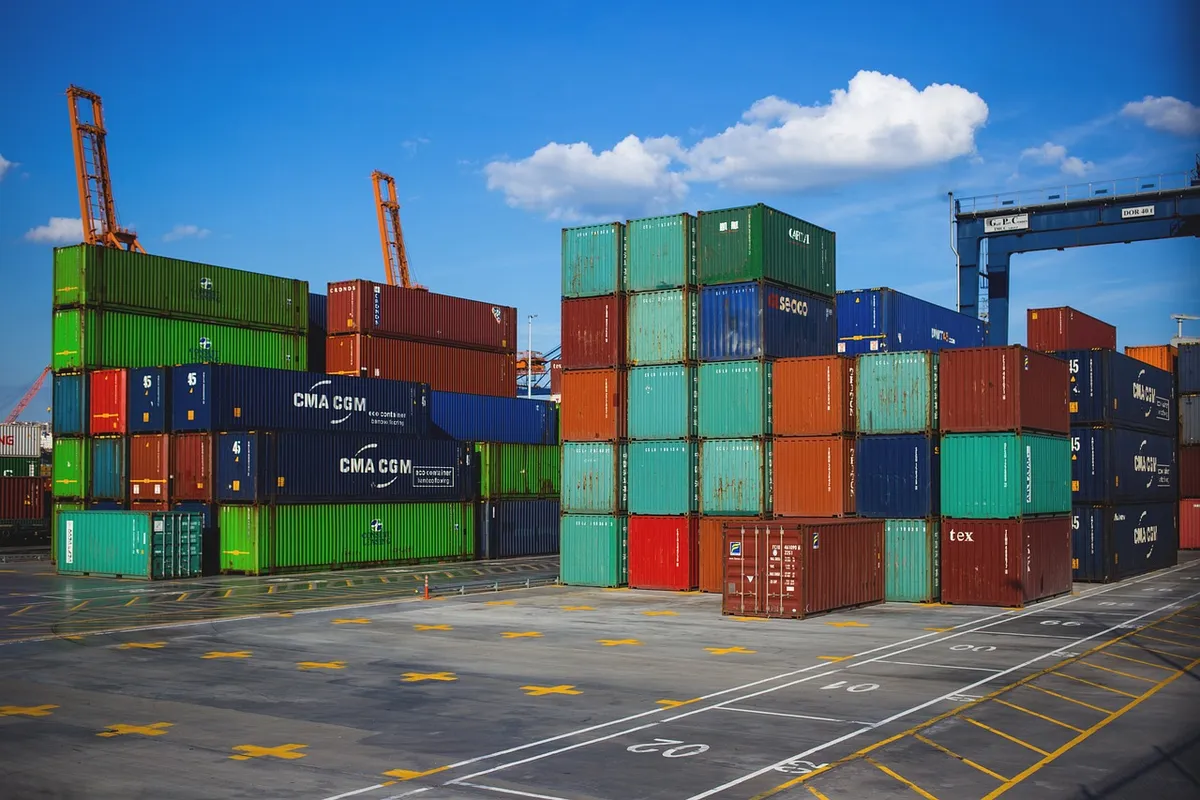
米国に本社を置くメーカーは、世界中に製造拠点を展開しています。具体的には、米州での製造能力が50%以上を占め、アジア太平洋地域では39%(日本を含む9%)、欧州では9%の拠点を保有しています。この広範なネットワークが、グローバルな需要への対応力を支えています。
韓米半導体サプライチェーン戦略においては、こうした地域的な偏りと製造拠点の分散が、供給の安定性を左右する鍵となります。米国の技術力とアジアの製造能力の組み合わせが、市場のバランスを保つ役割を果たしています。
供給不足と価格高騰のメカニズム
嵐の夜の取引所で、値上がりする価格表に目を凝らす経営者の背中が、韓米半導体サプライチェーン戦略の揺らぎを静かに伝えていた。
需要の急増は、しばなしば供給側の課題を浮き彫りにします。
2026年に向けて、リソース需要の継続的な増加により、製造能力の不足やサーバー向けCPUへの優先供給といった問題が発生しています。これに伴い、CPU価格は最大15%上昇すると予測されています。供給不足は、単なる製品の欠乏ではなく、技術的な優先順位の変更を伴う現象です。
市場の変動は、特定の製品カテゴリーにおいて顕著な価格変化をもたらします。例えば、2025年11月には、レガシーな製造能力の退役により、特定の製品カテゴリーでNANDウェハーの契約価格が前月比で60%以上上昇しました。このような急激な価格変動は、企業の在庫管理戦略に直接的な影響を与えます。
韓米半導体サプライチェーン戦略の観点から見ると、こうした価格の乱高下は、供給網の脆弱性を突くリスクとなります。安定した供給を維持するためには、価格変動を織り込んだ戦略的な調達が不可欠です。
産業構造の変化と今後の市場展望
技術の進化は、既存の産業構造を再編し、新たな課題を提示します。
メモリ価格の急騰は、PC市場などの周辺産業にも波及します。例えば、メモリ価格が四半期で2倍以上に跳ね上がった際、HPは2026年度第1四半期の決算において、PCの組み立てコストに占めるメモリコストの割合が、前四半期の15〜18%から35%へと急増したことを明らかにしました。
また、2026年のPC市場は、価格上昇と供給危機を背景に、前年比で2.6%の減少が予測されています。一方、AI向けデータセンターの需要は、2030年まで年間約33%のペースで成長し続けると予測されており、産業の重心が確実に移行しています。
韓米半導体サプライチェーン戦略を策定する上で、こうした分野間の需要の差を理解することは、投資と生産能力の最適化において極めて重要です。
供給網の安定性を確保するためのステップ
不確実な市場環境において、企業は戦略的なアクションを継続する必要があります。
激しい市場変動の中で、供給網を維持するためのプロセスは以下の通りです。
- 需要予測に基づいた戦略的な在庫積み増し
- 製造キャパシティの確保に向けた投資判断
- 価格変動リスクを最小化するための調達ルートの多角化
例えば、ある企業のCFOは、コストの急騰を「前例のないもの」と表現し、さらなる価格上昇を見越してメモリ在庫を通常より約50%多く確保したことを明らかにしています。このような先見的な行動が、供給不足時における競争力の源泉となります。
韓米半導体サプライチェーン戦略において、こうした在庫管理と投資のバランスは、企業の生存を左右する重要な要素です。
供給網における限界とリスクの管理
戦略的な展開には、常にリスクが伴います。
供給網の構築において、特定の条件が制約となる場合があります。例えば、製造キャパシティの不足やサーバー向け製品への優先的な割り当ては、他の製品ラインの供給を圧迫する要因となります。
また、特定の地域における売上の減少や、技術的なシフトによる既存製品の需要減退は、投資の回収を困難にする可能性があります。限られたリソースをいかに最適に配分するかが、常に課題となります式となります。
韓米半導体サプライチェーン戦略の限界を理解することは、リスクを管理し、持続可能な成長を維持するための第一歩です。
同じ主題は半導体 米国供給網とも言う。
同じ主題は韓米半導体市場戦略とも言う。
同じ主題は先端半導体米国進出とも言う。
同じ主題は産業協力と技術革新とも言う。
ここには半導体産業競争力強化策も含まれる。
ここには米国市場での技術輸出成功要因も含まれる。
ここには戦略的投資によるグローバル展開も含まれる。
半導体産業競争力強化策
関連記事


コメント 0